Thống đốc Ngân hàng Nhà nước giải thích về hạn mức 75 triệu đồng bảo hiểm tiền gửi có thể chi trả cho người gửi tiền.
 |
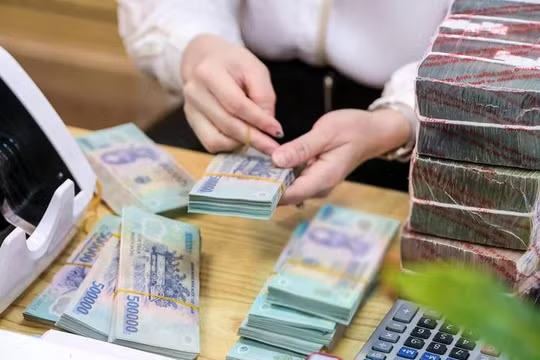
| Theo quy định của Luật Bảo hiểm tiền gửi, số tiền bảo hiểm được trả cho tất cả các khoản tiền gửi tối đa 75 triệu đồng. (Ảnh minh họa: KT) |
Thống đốc Ngân hàng Nhà nước Lê Minh Hưng vừa có văn bản trả lời chất vấn của Đại biểu Bùi Xuân Thống (đoàn ĐBQH tỉnh Đồng Nai) về hạn mức 75 triệu đồng bảo hiểm tiền gửi có thể chi trả cho người gửi tiền.
| Theo Quyết định 21/2017/QĐ-TTg, số tiền bảo hiểm được trả cho tất cả các khoản tiền gửi được bảo hiểm theo quy định của Luật bảo hiểm tiền gửi (gồm cả gốc và lãi) của một cá nhân tại một tổ chức tham gia bảo hiểm tiền gửi tối đa là 75 triệu đồng. Quyết định này có hiệu lực thi hành từ ngày 5-8-2017. |
Cụ thể, Thống đốc cho biết: Ngày 15/6/2017, Chính phủ đã ban hành Quyết định số 21/2017/QĐ-TTg nâng hạn mức trả tiền bảo hiểm tiền gửi từ mức 50 triệu đồng lên 75 triệu đồng. Việc quy định hạn mức chi trả bảo hiểm tiền gửi tại Quyết định 21/2017/QĐ-TTg được xem xét trên cơ sở: năng lực tài chính của tổ chức bảo hiểm tiền gửi; thực trạng tình hình kinh tế vĩ mô ở Việt Nam; quy mô tiền gửi; thông lệ, chuẩn mực quốc tế.
Thống đốc dẫn theo thông lệ quốc tế và khuyến nghị của Hiệp hội Bảo hiểm tiền gửi Quốc tế rằng, hạn mức chi trả bảo hiểm tiền gửi nên có giới hạn, đáng tin cậy và bảo hiểm cho phần lớn người gửi tiền (bảo vệ toàn bộ 90-95% người gửi tiền), nhưng phải đảm bảo có một tỷ lệ đáng kể giá trị tiền gửi tuân theo kỷ luật thị trường (nghĩa là chịu rủi ro theo biến động thị trường). Do đó, số tiền được bảo hiểm tiền gửi không tính theo tỷ lệ giá trị tiền gửi của người gửi tiền, mà tính theo số tiền cụ thể.
Với hạn mức 75 triệu đồng, Bảo hiểm tiền gửi Việt Nam có khả năng bảo vệ toàn bộ được 87,32% số lượng người gửi tiền (theo số liệu tính toán tại thời điểm tháng 6-2016). Hạn mức này khá gần với khuyến nghị của Hiệp hội bảo hiểm tiền gửi quốc tế.
Để nâng hạn mức trả tiền bảo hiểm lên trên mức 75 triệu đồng thì cần phải nâng cao năng lực tài chính của Bảo hiểm tiền gửi Việt Nam thông qua tăng phí bảo hiểm tiền gửi. Tuy nhiên, việc điều chỉnh tăng phí bảo hiểm trong bối cảnh nền kinh tế vẫn còn không ít khó khăn như hiện nay sẽ tăng thêm gánh nặng cho TCTD, ảnh hưởng tiêu cực đến hiệu quả hoạt động của toàn hệ thống TCTD và hoạt động sản xuất kinh doanh của các doanh nghiệp. NHNN sẽ xem xét trình Thủ tướng Chính phủ điều chỉnh tăng hạn mức trả tiền bảo hiểm tiền gửi khi điều kiện cho phép.
Ngoài việc được nhận bảo hiểm tiền gửi chi trả theo hạn mức quy định, khi phá sản người gửi tiền còn có thể được nhận lại tiền gửi theo thứ tự phân chia tài sản quy định tại khoản 1 Điều 101 Luật phá sản.
Quan điểm, mục tiêu xuyên suốt trong chỉ đạo của Đảng, nhà nước là phải đảm bảo quyền và lợi ích người gửi tiền. Do đó, trong bất cứ trường hợp nào, phương án xử lý các TCTD đều phải đặt mục tiêu ưu tiên hàng đầu là đảm bảo an toàn hệ thống, củng cố lòng tin của người dân vào hệ thống ngân hàng, đảm bảo quyền và lợi ích hợp pháp của người gửi tiền, không gây đổ vỡ ngoài tầm kiểm soát. Quan điểm này cũng đã được thể hiện rõ trong Luật sửa đổi, bổ sung một số điều của Luật các TCTD vừa được Quốc hội thông qua.
Hà Trần/VOV