Tăng trưởng tín dụng cao cho thấy nhu cầu vốn của nền kinh tế rất lớn nhưng chất lượng và hiệu quả của dòng tín dụng là điều đáng quan tâm.
 |
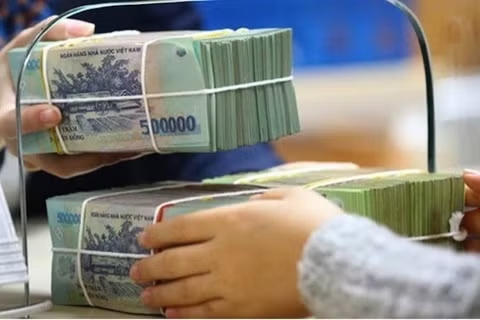
| Thời gian qua tín dụng tăng nhanh trong khi vốn huy động tăng chưa tương xứng. (Ảnh minh họa: KT) |
Từ đầu năm đến nay, tăng trưởng tín dụng đạt 6,53% cao hơn cùng kỳ các năm trước. Điều này một mặt cho thấy nhu cầu vốn của nền kinh tế rất lớn, nhưng mặt khác lại đang tạo áp lực và tiềm ẩn rủi ro, nhất là khi nguồn vốn này đi vào những lĩnh vực không ưu tiên, làm dấy lên lo ngại về “bong bóng” tín dụng.
Chỉ tính riêng trong quý 1, nhiều ngân hàng thương mại có mức tăng trưởng tín dụng khá cao như Ngân hàng Bưu điện Liên Việt (LienVietPostBank) tăng 11%, Ngân hàng TMCP Sài Gòn (SCB) tăng 9%, Ngân hàng TMCP Á Châu (ACB) tăng 8,3%, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) tăng hơn 8%, Ngân hàng TMCT Công Thương Việt Nam (Vietinbank) tín dụng tăng 5,6% so với cuối năm ngoái…
Tăng trưởng tín dụng cao hơn các năm trước cho thấy nhu cầu vốn của nền kinh tế rất lớn và khả năng hấp thụ vốn tương đối tốt. Tuy nhiên, quan trọng nhất là chất lượng, hiệu quả của dòng tín dụng. Bởi nếu tín dụng vẫn đổ mạnh vào các lĩnh vực như bất động sản hay các dự án BOT…thì sẽ tiềm ẩn nhiều rất rủi ro.
PGS.TS. Nguyễn Thị Mùi, chuyên gia tài chính - ngân hàng cho rằng, tăng trưởng tín dụng đạt 6,53% nhưng nếu tăng đúng vào những lĩnh vực Chính phủ ưu tiên, những lĩnh vực sản xuất kinh doanh tạo ra sản phẩm và tạo điều kiện cho nền kinh tế phát triển thì đó là dấu hiệu tích cực.
“Nhưng nếu tín dụng tăng vào lĩnh vực tiềm ẩn rủi ro lớn là bất động sản nhất là phân khúc nhà ở cao cấp hay khu nghỉ dưỡng… chiếm lượng vốn lớn lại là vấn đề đáng lo ngại.”, PGS.TS Nguyễn Thị Mùi chỉ rõ.
Với hệ thống ngân hàng, tín dụng tăng trưởng mạnh thời gian qua cũng đang tạo áp lực và tiềm ẩn rủi ro. Bởi để đáp ứng nhu cầu tín dụng tăng cao, ngân hàng cũng phải tăng huy động để có tiền cho vay. Thực tế, tín dụng tăng nhanh, trong khi vốn huy động tăng chưa tương xứng.
Theo đó, huy động vốn trong 5 tháng đầu năm nay tăng khoảng 4,5%. Trong khi đó, tăng trưởng tín dụng lên tới 6,53%. Rõ ràng đang có độ vênh giữa cho vay và huy động vốn.
Huy động vốn thấp hơn so với cho vay hơn 2% và sự chênh lệch này tạo áp lực lên thanh khoản và lãi suất. Có thể thấy thời gian qua, nhiều ngân hàng thương mại tăng lãi suất huy động chủ yếu là kỳ hạn trên 12 tháng và phát hành chứng chỉ tiền gửi.
Theo TS. Cấn Văn Lực - Thành viên Hội đồng tư vấn chính sách tài chính tiền tệ Quốc gia, với đà tăn trưởng tín dụng hiện nay, dự kiến cả năm tăng trưởng tín dụng đạt khoảng 18%. Hiện chưa quá lo lắng về bong bóng tín dụng, tuy nhiên, Ngân hàng Nhà nước vẫn cần thận trọng, kiểm soát để nắn dòng tín dụng vào lĩnh vực ưu tiên.
“Trước mắt vẫn không thể chủ quan, Ngân hàng Nhà nước cần theo dõi và kiểm soát nắn dòng tín dụng vào sản xuất kinh doanh. Có thể cân nhắc điều chỉnh tín dụng cho một số ngân hàng thương mại có yêu cầu. Có thể cân nhắc để tăng với 2 điều kiện là năng lực hấp thụ của tổ chức tín dụng và kiểm soát rủi ro, không làm tăng định hướng tăng trưởng tín dụng 18% năm nay. Ngoài ra, bám sát thị trường để có chính sách hút tiền, bơm tiềm đảm bảo thanh khoản và mặt bằng lãi suất không bị đẩy lên”, TS. Cấn Văn Lực nêu rõ.
Ngân hàng Nhà nước cho biết, tăng trưởng tín dụng những tháng đầu năm ở mức cao so với cùng kỳ nhiều năm trở lại đây đã góp phần hỗ trợ tích cực cho hoạt động sản xuất kinh doanh. Ngay từ đầu năm Ngân hàng Nhà nước đã đặt mục tiêu năm nay tăng trưởng tín dụng khoảng 18%.
Chất lượng tín dụng đã có những điều chỉnh phù hợp, tích cực với quy mô nền kinh tế, khoảng 80% tổng tín dụng tập trung chủ yếu vào lĩnh vực sản xuất kinh doanh, không phải là bất động sản. Ví dụ, tín dụng nông nghiệp công nghệ cao, chỉ trong thời gian ngắn phát động từ Chính phủ đã đạt tới 26.000 tỷ đồng.
Bà Nguyễn Thị Hồng-Phó Thống đốc Ngân hàng Nhà nước cho biết, hệ thống các tổ chức tín dụng đã tập trung chủ yếu hướng tín dụng ưu tiên vào các hoạt động sản xuất kinh doanh, tín dụng dành cho bất động sản đã giảm dần. Đặc biệt là kiểm soát chặt chẽ tín dụng vào những lĩnh vực tiềm ẩn nhiều rủi ro như bất động sản hay dự án đầu tư BT, BOT…
“Dù Ngân hàng Nhà nước không quy định ngưỡng tín dụng cụ thể để cấm cho vay với các lĩnh vực này nhằm tránh rủi ro, nhưng Ngân hàng Nhà nước luôn nhắc nhở các tổ chức tín dụng phải kiểm soát chặt chẽ để đảm bảo an toàn hệ thống. Hiện, tín dụng vào bất động sản tăng trưởng chậm lại so với cùng kỳ năm 2016. Kết quả này là đúng và trúng với chủ trương điều hành chính sách tiền tệ của Ngân hàng Nhà nước và theo chủ trương của Chính phủ”, bà Hồng nói.
Khả năng tín dụng sẽ tiếp tục tăng mạnh cuối năm, để tránh nguy cơ xuất hiện “bong bóng” tín dụng, các chuyên gia khuyến cáo các tổ chức tín dụng cần thận trọng cơ cấu nguồn vốn vay, đồng thời không nên chạy đua tín dụng, dễ dãi trong thẩm định phương án sản xuất của doanh nghiệp hay khả năng trả nợ, dẫn đến nợ xấu phát sinh.
Về phía Ngân hàng Nhà nước kiểm soát chặt chẽ dòng tín dụng đưa vào những lĩnh vực ưu tiên, thận trọng tăng tín dụng để góp phần thực hiện mục tiêu kiểm soát lạm phát, ổn định kinh tế vĩ mô.
Theo VOV