 |
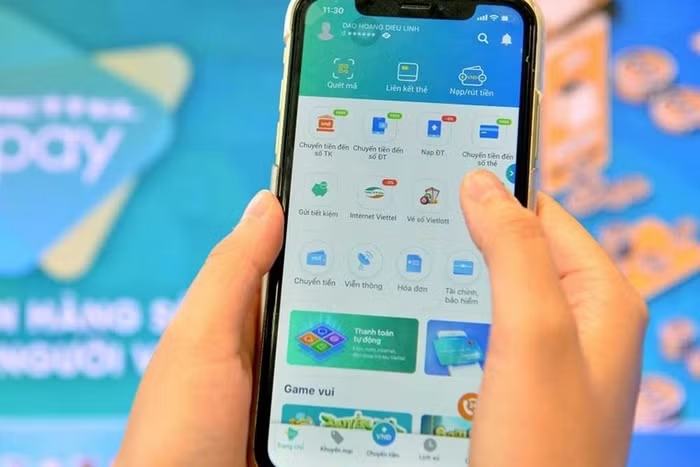
Việt Nam có nhiều tiềm năng phát triển Mobile Money do có 129,5 triệu thuê bao. Nguồn: Viettel
Việc triển khai thí điểm dùng tài khoản viễn thông thanh toán cho các hàng hóa, dịch vụ có giá trị nhỏ (Mobile Money) là cơ sở quan trọng để thúc đẩy thanh toán không dùng tiền mặt và cung cấp dịch vụ tài chính tới phần đông người dân chưa có tài khoản ngân hàng. Tuy nhiên, việc triển khai dịch vụ này được cho là cần thận trọng và lường trước các rủi ro có thể phát sinh khi triển khai trong thực tế.
Tiềm năng lớn với 129 triệu thuê bao
Thông tin từ Ngân hàng Nhà nước (NHNN) cho hay, trong các giải pháp nhằm tiếp tục tháo gỡ khó khăn cho sản xuất kinh doanh và hỗ trợ đối tượng bị ảnh hưởng bởi dịch COVID-19 trong Nghị quyết 84, Chính phủ đưa ra 2 giải pháp là giảm 2% lãi suất cho vay trực tiếp, cho vay gián tiếp đối với doanh nghiệp nhỏ và vừa từ Quỹ Phát triển doanh nghiệp nhỏ và vừa; đồng thời cấp phép thí điểm theo quyết định của Thủ tướng Chính phủ về việc phê duyệt triển khai thí điểm dùng tài khoản viễn thông thanh toán cho các hàng hóa, dịch vụ có giá trị nhỏ (Mobile money).
Liên quan đến hoạt động này, Thống đốc Lê Minh Hưng ngay từ đầu tháng 5.2020 cho biết, NHNN đã trình Thủ tướng quyết định triển khai thí điểm Mobile Money. Cùng với đề án này, NHNN cũng đang khẩn trương hoàn tất các thủ tục trình Chính phủ ban hành Nghị định sửa đổi, bổ sung Nghị định 101 của Chính phủ về thúc đẩy thanh toán không dùng tiền mặt. Theo đánh giá của Viện Đào tạo và Nghiên cứu ngân hàng BIDV, với lượng lớn thuê bao điện thoại khoảng 129,5 triệu thuê bao; trong đó số điện thoại di động băng rộng 3G và 4G là hơn 61,3 triệu thuê bao và hơn 43,7 triệu người dùng smartphones, việc triển khai Mobile Money có nhiều tiềm năng phát triển mạnh mẽ trong tương lai xét về cả phía cung và cầu. Đặc biệt xét về khía cạnh nhu cầu, hiện còn rất nhiều dư địa để phát triển thanh toán không dùng tiền mặt tại Việt Nam do mới có khoảng 63% người lớn (trên 15 tuổi) có tài khoản ngân hàng (theo NHNN) và tỉ trọng tiền mặt trên tổng phương tiện thanh toán của Việt Nam năm 2019 là 11,33% (giảm 0,45% so 2018), phải phấn đấu quyết liệt mới có thể đạt mục tiêu khoảng 10% cuối năm 2020 theo định hướng của Chính phủ.
Cũng theo đánh giá của Viện Đào tạo và Nghiên cứu BIDV, với chủ trương hạn chế dùng tiền mặt trong bối cảnh dịch COVID-19 và việc Chính phủ ngay từ đầu tháng 3.2020 tại Chỉ thị 11 yêu cầu cần đẩy nhanh tiến độ triển khai thí điểm Mobile money và việc tung ra gói hỗ trợ an sinh xã hội khoảng 61,5 nghìn tỉ đồng hướng đến khoảng trên 10 triệu người lao động yếu thế, bị ảnh hưởng bởi dịch bệnh, nhu cầu dùng Mobile Money ngày càng hiện hữu. Chính vì vậy do lượng thuê bao đông đảo, việc triển khai Mobile Money thực sự sẽ là một “mỏ vàng” với các nhà mạng đang chiếm lĩnh thị trường như Viettel, Mobile hay Vinafone.
Lường trước để tránh rủi ro
Dù có nhiều tiềm năng, Viện Đào tạo và Nghiên cứu ngân hàng BIDV cho rằng, việc phát triển mobile money tại Việt Nam cần lưu ý 6 thách thức chính. Trong đó thói quen thanh toán dùng tiền mặt ở Việt Nam không dễ dàng thay đổi một sớm một chiều và với đặc thù là sản phẩm công nghệ cao, được cung cấp chủ yếu qua các nhà mạng, việc giám sát và quản lý mobile money cần phối hợp chặt chẽ giữa các cơ quan liên quan như NHNN, Bộ Thông tin - Truyền thông và Bộ Công An.
Trao đổi với phóng viên Báo Lao Động về các rủi ro về đánh cắp, rửa tiền có thể phát sinh khi triển khai Mobile Money, TS Nguyễn Trí Hiếu cho biết, với các thông tin mà ông có được, quy định về Mobile Money có thể được gửi trực tiếp, kể cả tiền mặt cho nhà mạng mà không phải thông qua hệ thống ngân hàng hay tài khoản ngân hàng như ví điện tử.
Như vậy, trường hợp người dân có thể gửi tiền trực tiếp qua nhà mạng sẽ xuất hiện các có rủi ro liên quan đến rửa tiền. Chính vì vậy theo TS Nguyễn Trí Hiếu, khi nghiên cứu chuẩn bị triển khai dịch vụ này, cơ quan ngân hàng trung ương, các bộ liên quan cũng như 3 nhà mạng lớn là Viettel, VNPT, MobiFone cần phải xem xét quy định rõ số tiền tối đa có trong tài khoản di động của khách hàng cũng như mức chi tiêu tối đa và giám sát việc thanh toán có đúng đối tượng, mục đích hay không.
| Theo đánh giá của Viện Đào tạo và Nghiên cứu BIDV, môi trường pháp lý cho Mobile money tại Việt Nam hiện còn chưa hoàn thiện và đồng bộ. Cụ thể theo Hiệp hội thông tin di động thế giới (GSMA), mức điểm cho môi trường pháp lý Việt Nam về lĩnh vực này vào năm 2018 là 69,96/100 điểm, khá thấp so với các nước trong khu vực do chưa có quy định về mạng lưới đại lý Mobile Money, trong khi quy định về xác thực và định danh khách hàng - KYC ở mức trung bình (50/100 điểm) do Việt Nam chưa hoàn thiện việc cấp mã công dân, cơ sở hạ tầng và môi trường đầu tư cũng ở mức trung bình khá (65/100 điểm) do Việt Nam chưa có cơ sở dữ liệu quốc gia về dân cư và quy định cho phép sử dụng, phân phối lãi cho các tài khoản tiền di động. N.Văn |
VĂN NGUYỄN (LĐO)