Việc cấm cho vay để thanh toán tiền đặt cọc mua dự án bất động sản hình thành trong tương lai mà tại thời điểm đặt cọc chưa đủ điều kiện, sẽ góp phần đẩy lùi đầu cơ cũng như tình trạng phân lô, bán nền sai quy định.
Ngân hàng Nhà nước (NHNN)đang lấy ý kiến dự thảo sửa đổi, bổ sung một số điều của Thông tư 39/2016/TT-NHNN quy định về hoạt động cho vay của tổ chức tín dụng, chi nhánh NH nước ngoài đối với khách hàng. Đáng chú ý, cơ quan quản lý tiếp tục kiểm soát chặt chẽ dòng vốn tín dụng vào lĩnh vực, phân khúc rủi ro, trong đó có bất động sản.
Hạn chế được đầu cơ, nợ xấu
Dự thảo nêu rõ cấm tổ chức tín dụng cho vay để thanh toán tiền đặt cọc nhằm thực hiện các giao dịch trong tương lai mà tại thời điểm đặt cọc chưa đủ điều kiện theo quy định; cấm cho vay để bù đắp vốn tự có, hoàn tiền vay để mua bất động sản, hàng hóa…
Theo Ban Soạn thảo (Vụ Chính sách tiền tệ, NHNN), các tổ chức tín dụng cho khách hàng vay thanh toán tiền đặt cọc để hướng đến các công ty này chuyển nhượng bất động sản hình thành trong tương lai. Tuy nhiên, hầu hết dự án bất động sản sẽ chuyển nhượng chưa đủ điều kiện theo quy định, như chưa có giấy phép xây dựng, chưa có giấy chứng nhận quyền sử dụng đất... Sau khi NH thương mại cấp tín dụng, có trường hợp khách hàng và chủ đầu tư hủy hợp đồng đặt cọc do không hoàn thiện được thủ tục pháp lý để ký hợp đồng chuyển nhượng. Điều này dẫn đến việc kiểm soát mục đích sử dụng vốn khó khăn, tiềm ẩn rủi ro.
Với cho vay để bù đắp vốn tự có, hoàn tiền vay để mua bất động sản, hàng hóa, NHNN cũng nhận định hoạt động tín dụng này tiềm ẩn rủi ro về việc sử dụng vốn vay và tính xác thực của các giao dịch mà tổ chức tín dụng tài trợ trong thực tế. Tổ chức tín dụng sẽ không kiểm soát được việc khách hàng sử dụng số tiền được giải ngân.
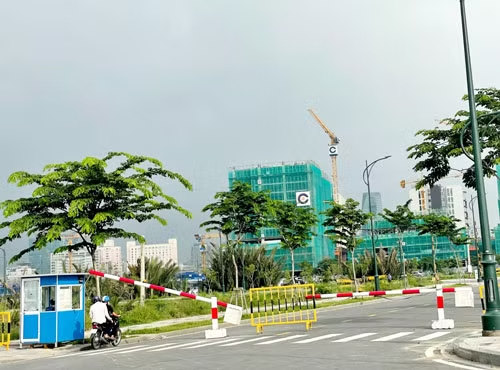 |
| Chỉ những dự án đủ điều kiện pháp lý, ngân hàng mới được cho vay đặt cọc. Trong ảnh: Một dự án đang triển khai ở TP HCM. Ảnh: PHẠM ĐÌNH |
Lãnh đạo một số NH thương mại cho rằng đây là bước tiếp theo của cơ quan quản lý trong việc kiểm soát chặt chẽ dòng vốn chảy vào bất động sản, sau khi liên tục yêu cầu kiểm soát vốn vào bất động sản mang tính đầu cơ, dự án phân khúc cao cấp có nhiều rủi ro. Với quy định này, những người có nhu cầu vay mua nhà đất để đầu cơ, lướt sóng sẽ gặp khó.
Ông Hoàng Văn Toàn - người chuyên môi giới dự án trung và cao cấp lớn tại khu vực TP Thủ Đức, quận 1, quận Bình Thạnh - nói rằng quy định tại dự thảo sửa đổi, bổ sung Thông tư 39 theo hướng cấm cho vay đặt cọc bất động sản sẽ rất khó cho những người mua lướt sóng căn hộ. Từ đó, chủ đầu tư vừa mở bán cũng sẽ khó bán được hàng, bởi phần lớn người đầu tư nhà đất ở phân khúc trung bình, trung cấp thường đánh giá lướt sóng bằng vốn vay có lãi mới vay đặt cọc, nay nếu cấm thì họ sẽ không mua.
Dưới góc nhìn của chuyên gia kinh tế, TS Đinh Thế Hiển phân tích hiện quy định nhà đầu tư dự án phải có tối thiểu 30% vốn để hình thành bất động sản thì NH mới cho vay thêm. Khoản tiền đặt cọc ban đầu rất thấp và chỉ là khởi đầu, nếu người mua bất động sản không có thì làm sao NH dám cho vay? Trong khi đó, việc hủy cọc do dự án bất động sản không đáp ứng được điều kiện để hoàn thiện thủ tục pháp lý sau đó là bình thường và đã xảy ra nhiều. Nếu NH giải ngân, khoản vay này là quá rủi ro và có thể thành nợ xấu…
Thêm một bước kiểm soát vốn vào nhà đất
Ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP HCM (HoREA), cho biết mục tiêu của dự thảo thông tư nhằm kiểm soát chặt chẽ mục đích sử dụng vốn của khách hàng vay và kiểm soát rủi ro tín dụng. Việc bổ sung quy định tổ chức tín dụng không được cho vay "thanh toán tiền đặt cọc để thực hiện các giao dịch trong tương lai mà tại thời điểm đặt cọc chưa đủ điều kiện" là cần thiết.
Như vậy, quy định mới vẫn cho phép NH cho vay thanh toán tiền đặt cọc để thực hiện các giao dịch trong tương lai mà tại thời điểm đặt cọc "có đủ điều kiện", giúp doanh nghiệp (DN) bất động sản làm ăn đàng hoàng, tuân thủ pháp luật không bị ảnh hưởng. Với những dự án kinh doanh bất động sản, nhà ở hình thành trong tương lai hội đủ điều kiện huy động vốn, khách hàng vẫn được vay vốn để thanh toán tiền đặt cọc.
"Những trường hợp phân lô, bán nền trái phép hoặc dự án chung cư chưa xây dựng xong phần móng, chưa hội đủ điều kiện để được huy động vốn theo quy định, khách hàng sẽ không được vay vốn để đặt cọc. Điều này nhằm bảo vệ quyền và lợi ích hợp pháp, chính đáng của khách hàng mua, thuê mua bất động sản, nhà ở hình thành trong tương lai vừa góp phần xây dựng thị trường bất động sản lành mạnh" - ông Lê Hoàng Châu nói.
Thực tế, thời gian qua, các NH thương mại khá dè dặt và cẩn trọng khi cho vay bất động sản, đặc biệt là khách hàng DN không có tài chính tốt, dự án chưa đầy đủ pháp lý gần như bị loại ngay từ đầu. Như tại NH TMCP Nam Á (Nam A Bank), một lãnh đạo NH này thông tin hiện tỉ trọng dư nợ tín dụng bất động sản chỉ khoảng 10% và ưu tiên giải ngân cho khách hàng cá nhân. Nam A Bank chỉ cho vay những dự án bất động sản mà chủ đầu tư uy tín nhưng không quá tập trung vì đây là lĩnh vực không được khuyến khích. Lãi suất cho vay bất động sản cũng cao hơn các lĩnh vực khác như sản xuất - kinh doanh, xuất khẩu, nông nghiệp - nông thôn…
Tổng giám đốc một DN bất động sản lớn tại TP HCM chia sẻ những chủ đầu tư có uy tín, quan hệ lâu năm với các NH thường ký hợp tác chiến lược toàn diện và có thỏa thuận khác để hai bên cùng triển khai dự án tốt. Thậm chí gần đây, khi dòng vốn tín dụng vào lĩnh vực này kiểm soát chặt, các NH còn tiếp tục đưa ra một số ràng buộc khác để hạn chế rủi ro, dù khách vay là những chủ đầu tư triển khai dự án quy mô lớn, có pháp lý đầy đủ.
"Các NH hiểu hơn ai hết những yếu tố rủi ro và thẩm định rất kỹ khi giải ngân cho khách hàng trong lĩnh vực bất động sản. Cũng có trường hợp NH linh động hợp đồng đặt cọc cho vay với điều kiện ràng buộc chủ đầu tư chặt chẽ và đương nhiên pháp lý phải rõ ràng" - vị tổng giám đốc này nói.
| Hiệu quả bước đầu Theo Phó Thống đốc Thường trực NHNN Đào Minh Tú, trong vài tháng đầu năm 2022 có thông tin cho rằng tình trạng bất động sản tăng nóng và dòng vốn chảy vào lĩnh vực này tăng nhiều. Tuy nhiên, NHNN kiểm soát qua con số thống kê cho thấy riêng lĩnh vực bất động sản, trái phiếu, chứng khoán, tỉ lệ tăng trưởng tín dụng không cao như những năm trước. Thậm chí, vốn tín dụng chảy vào phân khúc bất động sản tự doanh, tự sử dụng (người dân vay để mua, thuê mua nhà ở...) còn tăng nhanh hơn nhiều so với tín dụng ở những dự án lớn, đầu tư, kinh doanh. Điều này phản ánh sự điều hướng của dòng vốn vào nền kinh tế tốt hơn. "Ngành NH kiểm soát rủi ro dòng vốn chủ yếu ở phân khúc dự án lớn, dự án có tính chất đầu cơ, lũng đoạn giá... bảo đảm giá cả không nóng trên thị trường. Còn lĩnh vực nhà ở cho người nghèo, nhà ở xã hội cho công nhân, cải tạo chung cư cũ... vẫn được ưu tiên giải ngân vốn" - ông Đào Minh Tú nói. |
Theo THÁI PHƯƠNG - SƠN NHUNG (NLĐO)
 |