Công ty TNHH Chứng khoán Yuanta Việt Nam (YSVN) khuyến nghị mua cổ phiếu DCM của Công ty CP Phân bón Dầu khí Cà Mau với giá mục tiêu 42.220 đồng/cổ phiếu.
Trong quý IV/2023, DCM ghi nhận doanh thu 3.565 tỉ đồng (tăng 21,8% so với cùng kỳ), lợi nhuận sau thuế 493 tỉ đồng (giảm 50,7% so với cùng kỳ).
Lũy kế năm 2023, doanh thu và lợi nhuận sau thuế của DCM chỉ đạt mức 12.602 tỉ đồng và 1.107 tỉ đồng, giảm 20,9% và 74,3% so với cùng kỳ.
Yuanta kỳ vọng biên lợi nhuận của DCM sẽ được cải thiện nhờ giá phân bón Urê được dự báo sẽ phục hồi và duy trì ở mức cao khi giá khí đốt tăng trở lại và việc Trung Quốc cấm xuất khẩu phân bón ít nhất đến tháng 4-2024. Thêm vào đó là nhu cầu tiêu thụ phân bón thế giới có xu hướng tăng nhẹ 1,2% trong năm 2024.
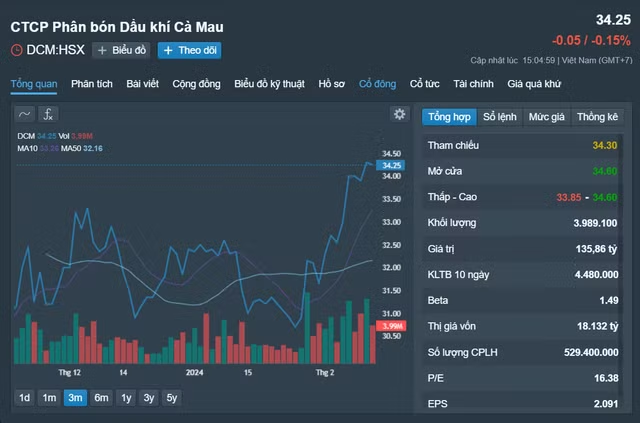 |
| Biến động cổ phiếu DCM 3 tháng trở lại đây, hiện có giá 34.250 đồng/cổ phiếu Nguồn: Fireant |
Ngoài ra, Yuanta cho biết DCM đang có động lực tăng trưởng nhờ tiến hành thương vụ mua bán và sáp nhập (M&A) với Công ty TNHH Phân bón Hàn Việt (KVF), nâng tổng công suất lên 660.000 tấn/năm để tập trung phát triển đối với sản phẩm NPK.
Trên cơ sở đó, Yuanta khuyến nghị mua cổ phiếu DCM với giá mục tiêu 42.220 đồng/cổ phiếu.
Công ty CP Chứng khoán SSI khuyến nghị khả quan cổ phiếu SCS của Công ty CP Dịch vụ Hàng hóa Sài Gòn với giá mục tiêu 80.800 đồng/cổ phiếu.
Theo SSI, kết quả kinh doanh của SCS trong quý IV/2023 phù hợp với ước tính khi doanh thu của doanh nghiệp này đạt 198 tỉ đồng (tăng 1,7% so với cùng kỳ và 15,9% so với quý trước). Lợi nhuận trước thuế đạt 146 tỉ đồng (giảm 13,8% so với cùng kỳ nhưng tăng 0,2% so với quý trước).
Đáng chú ý, trong quý IV này, SCS ghi nhận lượng hàng hóa quốc tế tăng 6%.
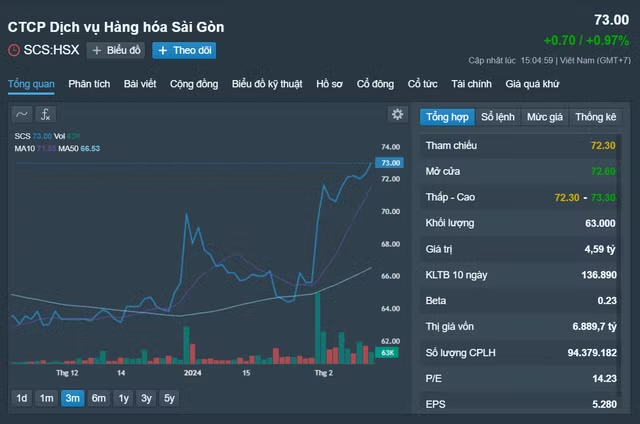 |
| Biến động cổ phiếu SCS 3 tháng trở lại đây, hiện có giá 73.000 đồng/cổ phiếu Nguồn: Fireant |
SSI kỳ vọng năm 2024 sẽ là một năm tích cực đối với SCS khi công ty đã ký được hợp đồng 3 năm cung cấp dịch vụ bốc dỡ hàng hóa tại Sân bay Quốc tế Tân Sơn Nhất cho Qatar Airways, bắt đầu từ từ tháng 2-2024.
Hợp đồng này sẽ thúc đẩy thị phần của SCS từ mức 35% lên gần 50%, từ đó đem lại tăng trưởng doanh thu cũng như lợi nhuận. Theo ước tính ban đầu của SSI, hợp đồng này sẽ đóng góp từ 25% đến 30% lợi nhuận trước thuế trong năm nay.
Dựa vào đó, SSI khuyến nghị khả quan cổ phiếu SCS với giá mục tiêu 80.800 đồng/cổ phiếu.
Công ty TNHH Chứng khoán Maybank (MSVN) khuyến nghị mua cổ phiếu HDC của Công ty CP Phát triển Nhà Bà Rịa - Vũng Tàu với giá mục tiêu 35.900 đồng/cổ phiếu.
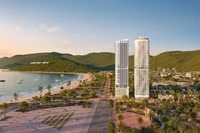
Theo Maybank, HDC là nhà phát triển bất động sản hàng đầu với quỹ đất hơn 400ha (hơn 100 ha đất sạch) tại các khu vực đắc địa ở Bà Rịa – Vũng Tàu.
Hiện tại, HDC đang tập trung vào các dự án trọng điểm như Khu đô thị The Light City (49 ha), Biệt thự Đồi Ngọc Tước II (13,4 ha), Dự án nhà ở Đại Dương-Antares (19.5 ha)...
Về kết quả kinh doanh trong quý IV/2023, HDC ghi nhận doanh thu thuần 191 tỉ đồng (tăng 10% so với cùng kỳ). Đây là quý có doanh thu tốt nhất trong vòng 5 quý trở lại đây.
Năm 2024, HDC dự kiến sẽ hoàn thành thi công xây dựng hạ tầng kỹ thuật; phần xây dựng nhà ở công trình tại dự án The Light City – dự án trọng điểm dẫn dắt doanh thu năm 2023-2024.
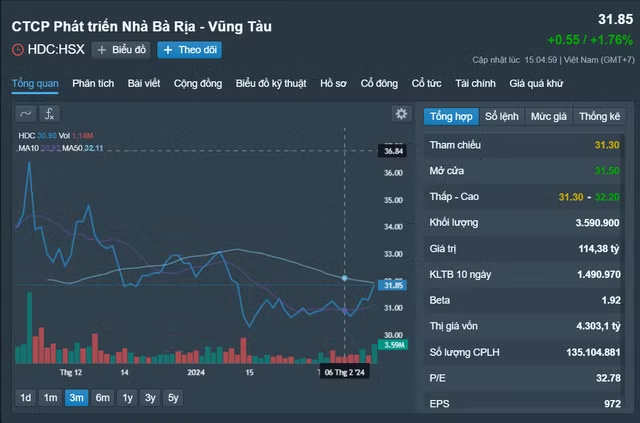 |
| Biến động cổ phiếu HDC 3 tháng trở lại đây, hiện có giá 31.850 đồng/cổ phiếu Nguồn: Fireant |
Trên thị trường chứng khoán, đường giá cổ phiếu HDC thoát khỏi xu hướng giảm và đồng thời ra khỏi vùng tích lũy ngắn hạn.
Khối lượng giao dịch tăng tốt từ sau Tết đến nay. Thanh khoản trong phiên cũng tăng mạnh. Chỉ báo MACD đang tăng nhưng vẫn còn dưới mức 0 đôi chút. Các chỉ báo động lượng đều có cải thiện lên vùng khá mạnh sau phiên hôm nay.
Theo đó, MSVN khuyến nghị mua cổ phiếu HDC với giá mục tiêu 35.900 đồng/cổ phiếu. Cắt lỗ tại 30.000 đồng/cổ phiếu.
(Những phân tích và khuyến nghị của các công ty chứng khoán chỉ mang tính chất tham khảo).