Hướng dẫn giảm 50% thuế GTGT đối với nhà ở thương mại

Theo hướng dẫn của Bộ Tài chính, giảm 50% mức thuế suất thuế giá trị gia tăng từ ngày 1-7-2013 đến hết ngày 30-6-2014 đối với bán, cho thuê hoặc cho thuê mua nhà ở thương mại là căn hộ hoàn thiện có diện tích sàn dưới 70 m2 và có giá bán dưới 15 triệu đồng/m2.
 

Đây là nội dung được nêu tại Thông tư 141/2013/TT-BTC hướng dẫn thi hành Nghị định 92/2013/NĐ-CP của Chính phủ quy định chi tiết thi hành một số điều có hiệu lực từ ngày 1-7-2013 của Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp và Luật sửa đổi, bổ sung một số điều của Luật Thuế giá trị gia tăng.

Việc áp dụng giảm 50% mức thuế suất thuế GTGT đối với bán, cho thuê mua nhà ở thương mại phải đáp ứng các điều kiện: Giá bán, giá cho thuê mua nhà ở thương mại phải được ghi rõ trong hợp đồng; trong đó, giá bán hoặc giá cho thuê mua nhà ở thương mại dưới 15 triệu đồng/m2 là giá bán, giá cho thuê mua đã bao gồm thuế GTGT 10% và đã bao gồm phí bảo trì công trình theo quy định...


Nhà ở xã hội quy định là nhà ở do Nhà nước hoặc tổ chức, cá nhân thuộc các thành phần kinh tế đầu tư xây dựng và đáp ứng các tiêu chí về nhà ở, về giá bán nhà, về giá cho thuê, về giá cho thuê mua, về đối tượng, điều kiện được mua, được thuê, được thuê mua nhà ở xã hội theo quy định của pháp luật về nhà ở.

Áp dụng thuế suất 5% đối với nhà ở xã hội

Cũng theo Thông tư 141, áp dụng thuế suất thuế GTGT 5% kể từ ngày 1-7-2013 đối với bán, cho thuê, cho thuê mua nhà ở xã hội.

Trường hợp bán, cho thuê mua nhà ở xã hội, thuế suất 5% áp dụng theo hợp đồng bán, cho thuê mua nhà ở xã hội được ký từ ngày 1-7-2013 và áp dụng với số tiền thanh toán từ ngày 1-7-2013 đối với hợp đồng ký trước ngày 1-7-2013.

Trường hợp cho thuê nhà ở xã hội, thuế suất 5% áp dụng căn cứ vào thời điểm thu tiền theo hợp đồng (kể cả trường hợp thu tiền trước cho nhiều kỳ) kể từ ngày 1-7-2013. Trường hợp doanh nghiệp chưa nhận được tiền thuê nhà kể từ ngày 1-7-2013 thì áp dụng theo thời điểm xuất hoá đơn.

Áp dụng thuế TNDN 10% đối với DN kinh doanh nhà ở xã hội

Thông tư nêu rõ, doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam, kể cả hợp tác xã, đơn vị sự nghiệp có thu (gọi là doanh nghiệp) thực hiện đầu tư - kinh doanh nhà ở xã hội được áp dụng thuế suất thuế thu nhập doanh nghiệp 10% đối với phần thu nhập từ doanh thu bán, cho thuê, cho thuê mua nhà ở xã hội phát sinh từ ngày 1-7-2013 không phụ thuộc vào thời điểm ký hợp đồng bán, cho thuê hoặc cho thuê mua nhà ở xã hội.

Trường hợp doanh nghiệp thực hiện đầu tư - kinh doanh nhà ở xã hội ký hợp đồng chuyển nhượng nhà có thu tiền ứng trước của khách hàng theo tiến độ trước ngày 1-7-2013 và còn tiếp tục thu tiền kể từ ngày 1-7-2013 (doanh nghiệp chưa xác định được chi phí tương ứng với doanh thu, doanh nghiệp đã kê khai tạm nộp thuế thu nhập doanh nghiệp theo tỷ lệ trên doanh thu thu được tiền) và thời điểm bàn giao nhà kể từ ngày 1-7-2013 thì thu nhập từ hoạt động chuyển nhượng nhà này được áp dụng thuế suất 10%.

Thông tư 141 có hiệu lực thi hành từ 30-11-2013.

Theo Chinhphu.vn
Các tin khác
Ký kết VEFTA: Mở rộng thị trường, đón dòng vốn chất lượng cao

Ký kết VEFTA: Mở rộng thị trường, đón dòng vốn chất lượng cao

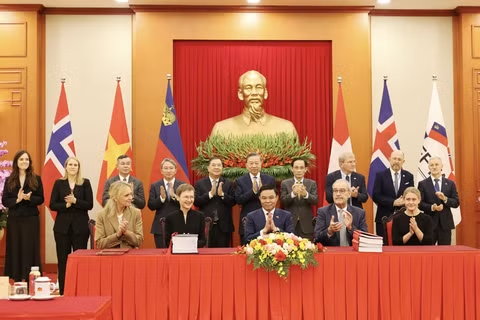
(GLO)- Việt Nam và Hiệp hội Mậu dịch tự do châu Âu (EFTA) chính thức ký kết Hiệp định Thương mại tự do Việt Nam-EFTA (VEFTA) tại Hà Nội. Sự kiện kỳ vọng mở rộng cơ hội xuất nhập khẩu, thu hút đầu tư chất lượng cao, thúc đẩy đổi mới sáng tạo và nâng sức cạnh tranh của doanh nghiệp Việt Nam.

Klook rút kế hoạch IPO tại Mỹ do biến động thị trường

Klook rút kế hoạch IPO tại Mỹ do biến động thị trường

(GLO)- Ngày 16-10, nền tảng đặt dịch vụ du lịch trực tuyến Klook Technology (trụ sở tại Hong Kong) đã nộp hồ sơ rút kế hoạch phát hành cổ phiếu lần đầu ra công chúng (IPO) tại Mỹ, trong bối cảnh thị trường tài chính biến động và tâm lý nhà đầu tư thận trọng.

Gia Lai: Dư nợ tín dụng chính sách gần 18.250 tỷ đồng

Gia Lai: Dư nợ tín dụng chính sách gần 18.250 tỷ đồng

(GLO)- Với tổng dư nợ gần 18.250 tỷ đồng, tăng hơn 10% so với đầu năm, tín dụng chính sách tại Gia Lai tiếp tục tạo nguồn lực hỗ trợ người nghèo, tạo việc làm và phát triển sản xuất. Tỉnh đặt mục tiêu hoàn thành kế hoạch tăng trưởng tín dụng năm 2026, đồng thời kiểm soát chặt chất lượng vốn.

Lợi ích kép của hoàn thuế điện tử

Lợi ích kép của hoàn thuế điện tử

(GLO)- Việc Hải quan cửa khẩu Cảng Quy Nhơn và Thuế tỉnh Gia Lai triển khai công tác hoàn thuế trên môi trường điện tử không chỉ rút ngắn quy trình, đảm bảo tính minh bạch mà còn giúp doanh nghiệp nhanh chóng khơi thông nguồn vốn, phục vụ đắc lực cho hoạt động sản xuất, kinh doanh.

Lãi suất liên ngân hàng qua đêm bật tăng lên 4,8%/năm

Lãi suất liên ngân hàng qua đêm bật tăng lên 4,8%/năm

(GLO)- Lãi suất bình quân VND trên thị trường liên ngân hàng kỳ hạn qua đêm tăng lên 4,8%/năm trong phiên 12-10, sau khi giảm sâu trong tuần đầu tháng. Cùng thời điểm, Ngân hàng Nhà nước tiếp tục bơm thanh khoản qua kênh thị trường mở, với lượng bơm ròng gần 12.000 tỷ đồng trong phiên 13-10.

Euro xuống đáy 1,5 năm: Ai hưởng lợi, ai chịu thiệt?

Euro xuống đáy, ai hưởng lợi, ai chịu thiệt?

(GLO)- Ngày 14-10, tỷ giá euro tại các ngân hàng và thị trường tự do trong nước phổ biến quanh 28.500-29.900 đồng/euro. Tại Vietcombank, giá mua vào mỗi euro khoảng 28.500 đồng, giá bán ra hơn 29.700 đồng. Đây là vùng giá thấp nhất kể từ giữa tháng 5-2025.

Doanh nghiệp lớn ở Anh tăng ưu tiên tiết giảm chi phí

Doanh nghiệp lớn ở Anh tăng ưu tiên tiết giảm chi phí

(GLO)- Khảo sát của tập đoàn kiểm toán quốc tế Deloitte công bố ngày 14-10 cho thấy, 68% giám đốc tài chính (CFO) tại các doanh nghiệp (DN) lớn ở Anh tham gia khảo sát xem cắt giảm chi phí là ưu tiên quan trọng trong 12 tháng tới, tăng so với tỷ lệ 53% ở đợt khảo sát trước.

Siêu thị mini về nông thôn, tiệm tạp hóa cạnh tranh bằng cách nào?

Siêu thị mini về nông thôn, tiệm tạp hóa cạnh tranh bằng cách nào?

(GLO)- Siêu thị mini ngày càng mở rộng về nông thôn, tạo sức ép cạnh tranh với các tiệm tạp hóa truyền thống. Để giữ khách, các cửa hàng nhỏ cần phát huy lợi thế gần gũi, linh hoạt trong phục vụ, đồng thời đổi mới phương thức kinh doanh và ứng dụng công nghệ.